Les 100 ans de l'industrie MEM suisse : une résilience face à des crises persistantes
Une nouvelle étude réalisée par Swissmechanic et Bak Economics retrace pour la première fois un siècle d’histoire industrielle de l’industrie suisse des machines, des équipements électriques et des métaux. Conclusion : malgré les crises économiques mondiales, les chocs du franc suisse et les pandémies, le secteur MEM a plus que septuplé sa valeur ajoutée réelle depuis 1925 – mais les défis auxquels sont confrontées les PME gagnent en complexité.


Crise économique mondiale, deux guerres mondiales, chocs pétroliers, crise financière, choc du franc, pandémie et tensions géopolitiques : au cours des 100 dernières années, rares sont les secteurs qui ont été confrontés aussi régulièrement à des crises que l’industrie suisse des machines, des équipements électriques et des métaux (MEM). Elle n’en reste pas moins, aujourd’hui encore, l’un des piliers de la place industrielle suisse. Telle est la conclusion d’une nouvelle étude réalisée par Swissmechanic et Bak Economics, qui analyse pour la première fois de manière exhaustive un siècle d’histoire industrielle.
Une valeur ajoutée multipliée par sept en 100 ans
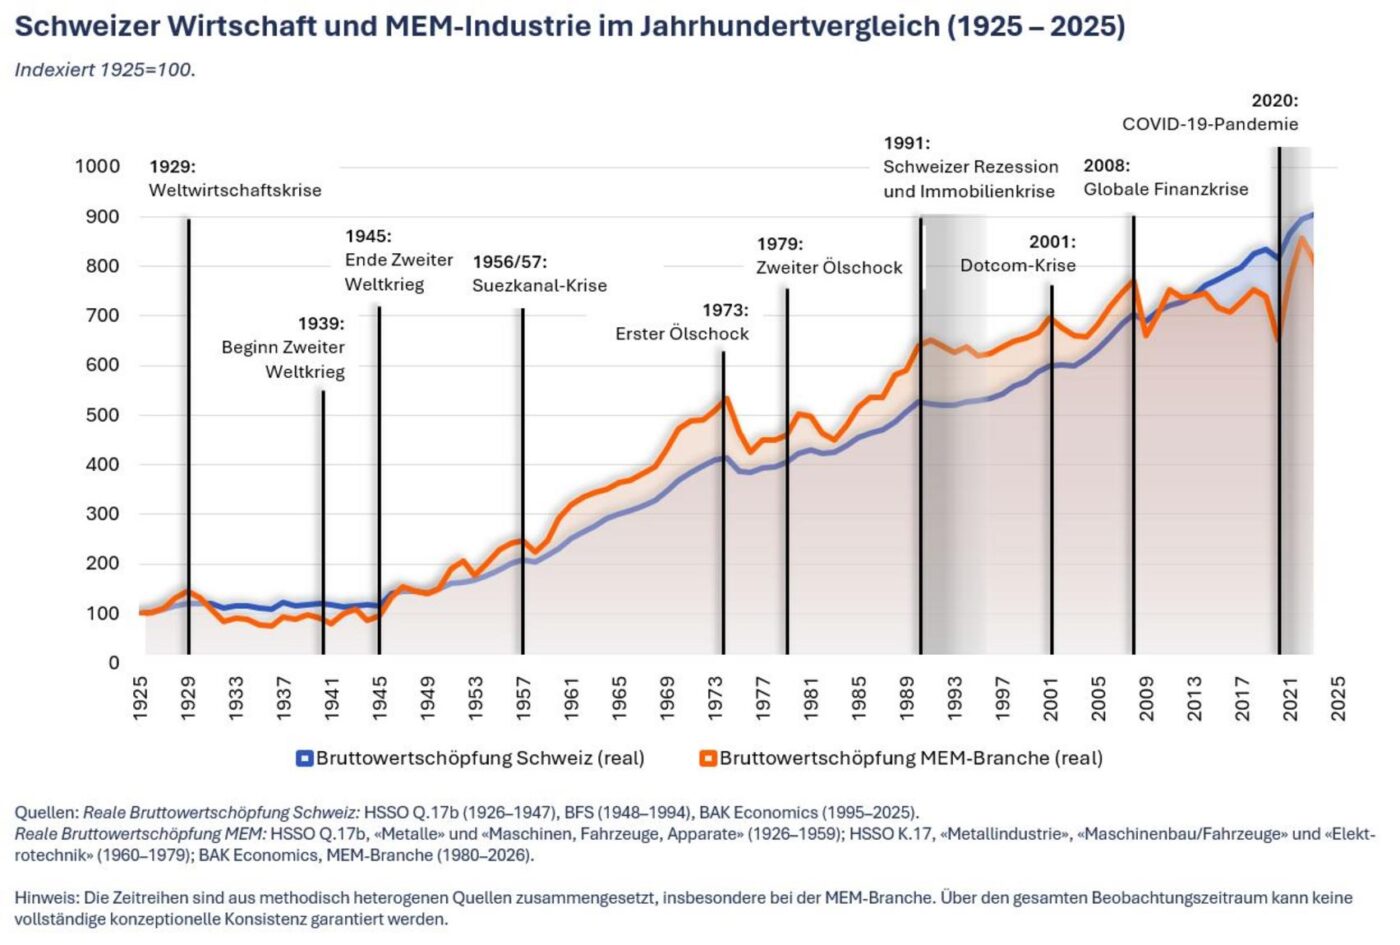
L'analyse historique montre que, malgré de nombreuses crises économiques et politiques, l'industrie MEM suisse a plus que septuplé sa valeur ajoutée réelle depuis 1925. Le secteur MEM contribue aujourd’hui en moyenne à hauteur d’environ 7 % au PIB suisse, emploie environ 7 % de l’ensemble de la population active en Suisse et représente, avec une part des exportations d’un peu plus de 24 % (2025), une part importante des exportations de marchandises du pays. En 1990 encore, cette part s’élevait à 44 % ; depuis lors, l’industrie chimique et pharmaceutique a supplanté le secteur MEM en tant que premier secteur exportateur et représente aujourd’hui 53 % des exportations de marchandises.
Ces données brossent ainsi un tableau plus nuancé que celui qui ressort souvent du débat sur le déclin général de l'industrie. L'étude démontre au contraire une capacité d'adaptation exceptionnelle de ce secteur, qui s'est maintenue au fil des générations.
Du boom de l'après-guerre au « choc du franc »
Sur une période de plus de 100 ans, on observe une succession de chocs suivis de reprises. Lorsque la série de données commence en 1925, la Suisse se trouve dans une phase de consolidation prudente après la Première Guerre mondiale. Le secteur MEM connaît d’abord une croissance dynamique, mais il est ensuite frappé de plein fouet par la crise économique mondiale de 1929 : entre 1929 et 1932, la valeur ajoutée réelle du secteur MEM s’effondre de près de 40 %, soit environ six fois plus que l’économie dans son ensemble. La fin de la guerre en 1945 entraîne un rebond remarquable : la valeur ajoutée augmente de près de 40 % en 1946, portée par une industrie épargnée par la guerre qui répond à une demande européenne encore stimulée, à partir de 1948, par le plan Marshall américain.
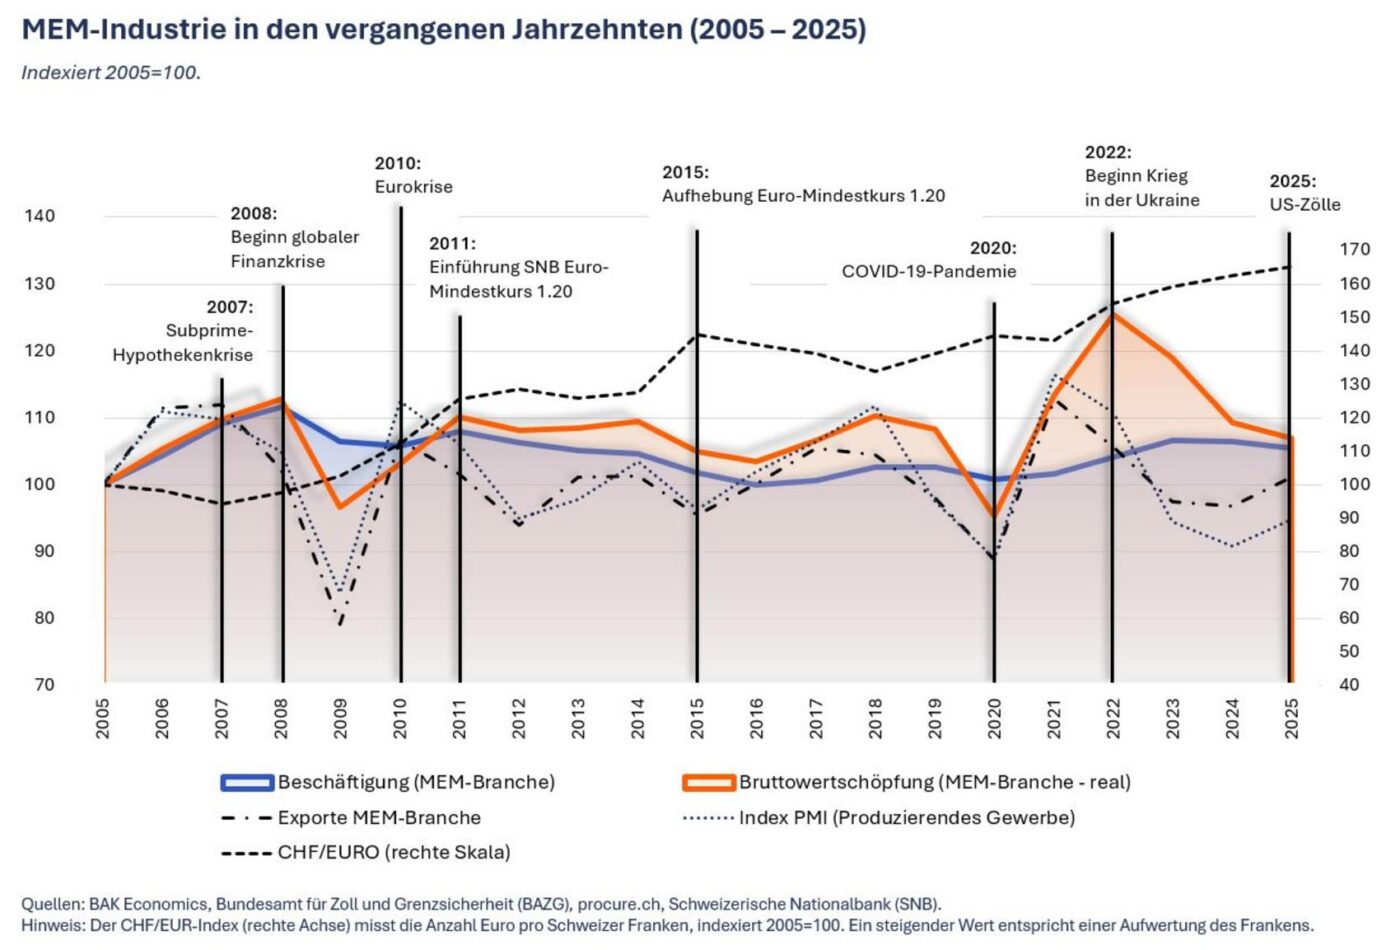
Les décennies d'après-guerre jusqu'en 1974 constituent l'âge d'or de l'industrie suisse. Le premier choc pétrolier de 1973 met brusquement fin à l'euphorie de la croissance, suivi d'une récession en 1975 marquée par un recul de la valeur ajoutée du secteur MEM d'environ 13 %. Dans les années 1990, la crise immobilière suisse frappe à nouveau le secteur. La crise financière mondiale de 2009 entraîne alors la cinquième plus forte chute de toute la période observée : -14 % de la valeur ajoutée réelle et -20 % des exportations. Le « choc du franc » de 2015 – la suppression surprise du cours plancher de l’euro par la Banque nationale suisse – a immédiatement mis sous pression les marges de ce secteur orienté vers l’exportation.
Le chômage partiel, un amortisseur qui a fait ses preuves
Une tendance récurrente au cours des deux dernières décennies : l'emploi s'avère être l'indicateur le plus stable sur le plan structurel. Alors que la valeur ajoutée et les exportations s'effondrent fortement en période de crise, les réductions d'effectifs restent relativement modérées. Cela s'explique par le recours au chômage partiel, qui a joué un rôle décisif tant lors de la crise financière de 2009 que pendant la pandémie de Covid-19 en 2020 pour permettre aux entreprises de conserver leur main-d'œuvre qualifiée – et ainsi jeter les bases d'une reprise rapide. Ainsi, si la valeur ajoutée du secteur MEM a chuté de 12 % en 2020, l’emploi n’a baissé que de 2 %. Le rebond observé en 2021 est donc d’autant plus marqué : +19 % de valeur ajoutée réelle.
Les PME sous pression structurelle
Dans le même temps, l'évolution n'a pas été la même pour toutes les entreprises. L'étude met en évidence une profonde mutation structurelle au sein de l'industrie MEM : les grandes entreprises ont mieux résisté sur de longues périodes, tandis que les PME, en particulier, ont été soumises à une pression plus forte en matière d'adaptation et de concurrence. Entre 2013 et 2023, le nombre total d’entreprises du secteur MEM a reculé d’environ 8 %. Les micro-entreprises de moins de 10 salariés ont enregistré une baisse d’environ 10 %, tandis que les petites entreprises comptant entre 10 et 49 salariés ont connu une baisse d’environ 6 %. Les moyennes et grandes entreprises, en revanche, ont progressé.
Le baromètre économique établi chaque trimestre par Swissmechanic et Bak Economics montre en outre que, depuis 2023, le manque de commandes est devenu la principale préoccupation des PME du secteur MEM. Parallèlement, la pression persistante sur les marges pèse sur les possibilités d’investissement : une grande majorité des entreprises qui font état de restrictions financières concernant leurs investissements d’avenir citent le manque de fonds propres comme raison principale. L’absence d’investissements nécessaires compromet non seulement la viabilité à long terme, mais aussi la succession au sein de l’entreprise.
Les défis gagnent en complexité
Alors que, par le passé, les entreprises devaient généralement réagir à des crises ponctuelles, elles sont aujourd’hui confrontées à plusieurs facteurs de pression simultanés. Les taux de change, les prix de l’énergie, les incertitudes géopolitiques, la pénurie de main-d’œuvre qualifiée et une situation tendue au niveau des commandes accroissent la complexité, en particulier pour les petites et moyennes entreprises. Les droits de douane américains instaurés en avril 2025, qui ont brusquement renchéri le marché américain, accentuent encore davantage la faiblesse de la demande.
« L'industrie MEM suisse n'a cessé de prouver sa force. Ce n'est jamais l'absence de crises qui a été déterminante, mais la capacité à s'adapter en permanence à de nouvelles conditions cadres », déclare Erich Sannemann, directeur de Swissmechanic. Pour l’association, cette étude représente donc bien plus qu’une simple rétrospective historique : « Les défis évoluent. C’est pourquoi une association professionnelle doit elle aussi évoluer. Notre mission consiste non seulement à accompagner les entreprises, mais aussi à défendre leurs intérêts de manière encore plus ciblée et à les soutenir efficacement dans un environnement de plus en plus complexe. »
Pour que l'industrie MEM suisse reste compétitive à l'avenir, il faut des conditions-cadres fiables : un accès garanti aux marchés, une politique énergétique compétitive, des contraintes réglementaires aussi faibles que possible ainsi qu'une sécurité de planification pour les entreprises.
Source : www.swissmechanic.ch