Cycle d'investissement dans l'IA : le pic n'a pas encore été atteint
Sommes-nous face à une bulle ou à un nouveau super-cycle technologique ? Tim Safarov, analyste actions chez Gonet & Cie, examine les signaux du cycle d'investissement dans l'IA – et parvient à une conclusion étonnamment claire. L'essor d'Agentic AI pourrait faire passer la demande en puissance de calcul à un niveau supérieur de manière structurelle.


Bulle ou supercycle ?
Peu de thèmes d'investissement ont suscité autant d'enthousiasme, mais aussi de scepticisme, que l'intelligence artificielle (IA). Ces derniers mois, de nombreux commentateurs ont de nouveau mis en garde contre les signes caractéristiques d'une bulle spéculative sur le marché. Le moment choisi pour la récente méga-introduction en bourse de SpaceX, ainsi que la perspective d’introductions en bourse imminentes d’entreprises telles qu’OpenAI et Anthropic, renforcent les comparaisons avec l’ère des dotcoms – compte tenu de la forte hausse des actions du secteur du matériel informatique et des semi-conducteurs, ainsi que de la concentration croissante de la performance boursière sur un petit nombre d’entreprises liées à l’IA.
La décision d’Alphabet de lever 84,7 milliards de dollars de fonds propres – la première augmentation de capital publique depuis son introduction en bourse en 2004 – a renforcé une autre crainte : le cycle d’investissement dans l’IA pourrait nécessiter nettement plus de capitaux que ce qui avait été envisagé jusqu’à présent. L'augmentation du nombre d'actions en circulation, conjuguée à des amortissements plus élevés, pèserait sur le rendement des capitaux propres (ROE), qui a jusqu'à présent constitué un facteur essentiel pour les valorisations des « hyperscalers », ces grands fournisseurs de services cloud. Certains stratèges en investissement ont même averti que, si les tendances actuelles se poursuivaient, le boom de l’IA pourrait finalement entraîner l’une des plus importantes destructions de valeur pour les actionnaires de l’histoire.
Il est toutefois difficile de contester que l'écosystème actuel de l'IA, contrairement à de nombreuses entreprises de l'ère des « dotcoms », repose déjà sur un chiffre d'affaires, des bénéfices et de l'argent réels. Les performances exceptionnelles des actions du secteur des semi-conducteurs se sont accompagnées d’une forte croissance des bénéfices, qui n’a pas entraîné de hausse significative des valorisations fondées sur les prévisions de bénéfices futurs. Il existe toutefois une autre interprétation : le boom actuel de l’IA pourrait correspondre aux premières phases d’un supercycle technologique – comparable à l’électrification de l’économie, à l’essor d’Internet ou à la révolution des smartphones.
Des signes de forte demande
La source de cette demande diffère fondamentalement des précédentes « frénésies technologiques ». Les fabricants de semi-conducteurs vendent principalement aux hyperscalers – qui comptent parmi les entreprises les plus grandes et les plus rentables au monde. Ces dernières investissent des sommes sans précédent dans les infrastructures d’IA, car elles estiment que cette technologie génère des retombées économiques significatives. Un signal fort de la demande est récemment venu d’entreprises telles que Dell et HPE, qui enregistrent un afflux important de commandes de capacités de serveurs. Il est intéressant de noter que Dell et HPE s'adressent avant tout au niveau suivant : les « néoclouds », les fournisseurs de services cloud et les grandes entreprises, qui disposent traditionnellement de moins de capitaux que les hyperscalers, mais qui sont désormais elles aussi prêtes à dépenser davantage pour développer leur propre infrastructure d'IA.
En fin de compte, la pérennité du cycle d'investissement dans l'IA dépend de la demande des clients finaux. Selon des articles récents du Wall Street Journal et de CNBC, le chiffre d'affaires d'Anthropic passera de 4,8 milliards de dollars au premier trimestre 2026 à 10,9 milliards de dollars au deuxième trimestre, soit une croissance de plus de 120 % en un seul trimestre. La courbe de croissance actuelle fournit ainsi un indice fort de l’accélération de l’adoption de l’IA. Cela soulève une question centrale pour les investisseurs : les plans d’investissement en IA de plus en plus ambitieux constituent-ils un signal d’alerte indiquant une surchauffe, ou la preuve que la demande en puissance de calcul est structurellement plus forte qu’on ne le pensait jusqu’à présent ?
De l'IA générique à l'IA agentique : une transformation fondamentale
Le cycle d'investissement actuel dans l'IA est peut-être loin d'avoir atteint son apogée, porté par l'essor de l'IA agentique. La différence par rapport aux applications d'IA existantes est fondamentale : l'IA générative (GenAI) est généralement passive – elle reçoit une entrée et fournit une réponse. L’IA agentique, en revanche, est active. Elle se souvient des demandes précédentes, connaît les préférences, fonctionne avec différents outils numériques, planifie les flux de travail et s’adapte aux changements de circonstances. Il s’agit moins d’un copilote pour une tâche que d’un pilote automatique pour des flux de travail à plusieurs étapes.
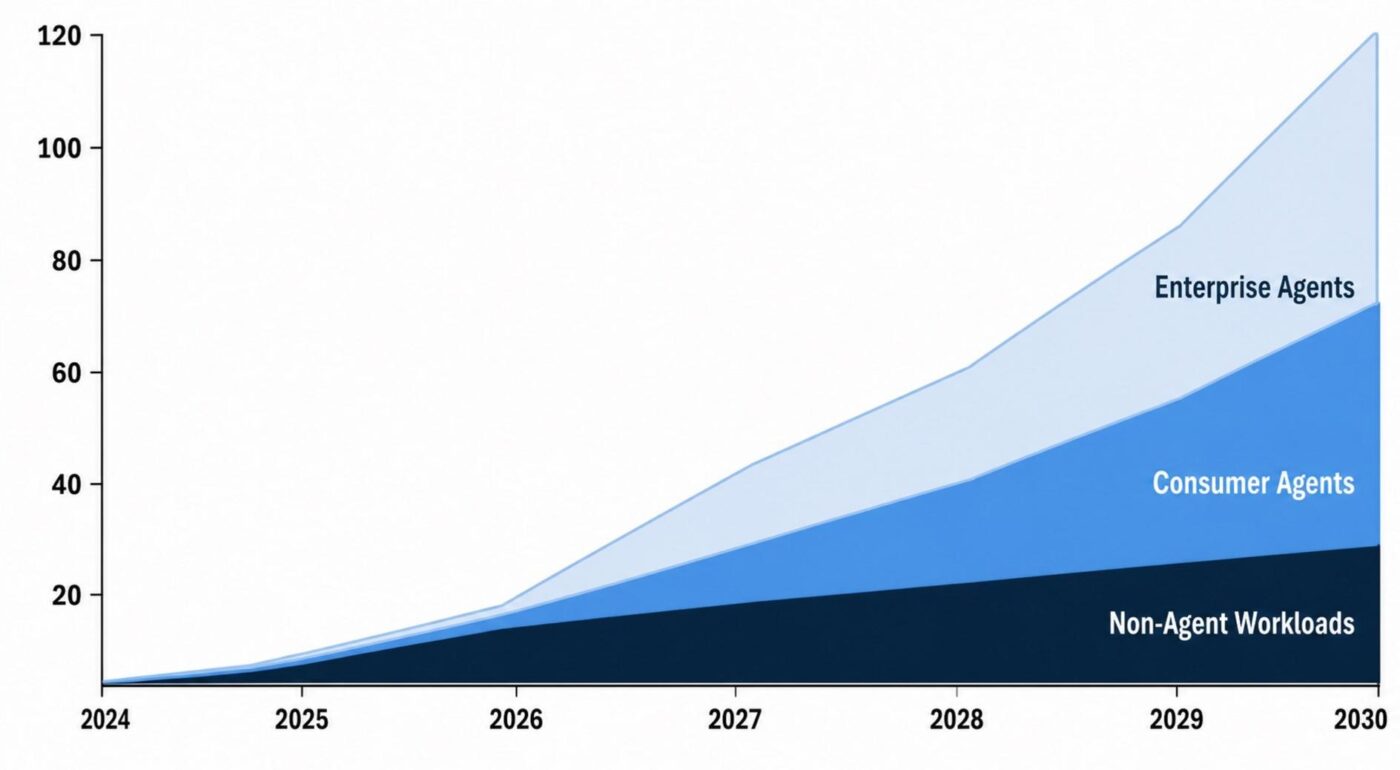
Cette distinction est cruciale, car elle entraîne une transformation radicale des besoins en puissance de calcul. Selon Goldman Sachs, l’IA agentique pourrait faire exploser la consommation de tokens, qui atteindrait environ 120 billiards de tokens par mois d’ici 2030. Un token est l’unité de base de l’information traitée par un modèle d’IA : un mot, une partie de mot, un signe de ponctuation ou un extrait de code. Alors qu’une session de chat standard nécessite un certain nombre de tokens, un agent simulé de réservation de voyages en requiert dix fois plus – et un agent de surveillance des e-mails, chargé d’interpréter les intentions, de rédiger des réponses et de coordonner des réunions, en nécessite même cent fois plus par jour.
Intensité des jetons et agents d'entreprise
Même si les agents grand public disposent aujourd’hui probablement d’une base d’utilisateurs plus importante, les agents d’entreprise consommeront nettement plus de jetons par utilisateur. Cela s’explique par le fait que les flux de travail d’entreprise nécessitent des actions plus complexes et plus précises : suivi des tâches, récupération du contexte, gestion des exceptions, validation des résultats, mises à jour du système et escalades. Les agents d’entreprise doivent en outre traiter des entrées multimodales : voix, images, documents, activités à l’écran, données d’application, journaux et données système structurées. La différence fondamentale réside dans la précision : alors qu’un agent grand public se contente souvent d’une réponse « suffisante », un agent d’entreprise a besoin de plusieurs itérations pour fournir des résultats précis, vérifiables et exploitables dans des processus métier réels.
Le token est désormais également devenu l'unité de base de l'économie de l'IA. Pour les entreprises, l’adoption de l’IA ne dépend pas seulement de la productivité, mais aussi de la rentabilité. Tous les agents d’entreprise ne sont pas actuellement rentables : un agent de centre d’appels utilisant l’automatisation vocale en temps réel peut s’avérer plus coûteux et plus complexe qu’une main-d’œuvre humaine externalisée. Un agent de codage, en revanche, travaille dans un flux de travail à forte valeur ajoutée, généralement basé sur le texte, avec un écosystème d’outils relativement abouti – ce qui explique pourquoi le développement logiciel s’est jusqu’à présent tourné plus rapidement vers les agents.
Opportunités et risques pour les hyperscalers
Pour les hyperscalers, le calcul est différent. Leur rentabilité dépend de la différence entre ce que les clients paient pour les charges de travail d'IA et les coûts internes liés à leur mise à disposition. Selon Goldman Sachs, les principaux fabricants de semi-conducteurs réduisent chaque année de 60 à 70 % le coût par token pour les hyperscalers, tandis que les prix des tokens pour les clients se stabilisent après des années de forte baisse. Il en résulte un tournant : les entreprises bénéficient de flux de travail d’IA plus rentables, tandis que les hyperscalers peuvent convertir des volumes de tokens en hausse en meilleures marges. Cela rend le cycle actuel des dépenses d’investissement (Capex) plus compréhensible : les dépenses d’investissement en IA ne doivent pas être considérées uniquement comme un facteur de coût.
Des risques subsistent néanmoins. Des modèles chinois moins chers pourraient accentuer la pression sur les prix exercée sur les principaux fournisseurs de grands modèles linguistiques. La vérification d’un contrat juridique de 50 pages pourrait coûter environ 0,11 dollar américain avec Claude Sonnet, et moins de 0,02 dollar américain avec DeepSeek R1. Avec des centaines, voire des milliers de tâches de ce type par mois, la différence de prix devient significative. Parallèlement, des modèles moins chers pourraient favoriser une adoption plus large de cette technologie en réduisant les coûts de nombreux cas d’utilisation – ce qui pourrait accroître la demande en cloud computing et continuer à profiter aux hyperscalers. L’IA agentique évoluera probablement vers une architecture de modèles à plusieurs niveaux : les modèles les plus simples se chargeront des tâches répétitives, tandis que les modèles les plus avancés traiteront des tâches complexes en plusieurs étapes.