Ciclo di investimenti nell'IA: il picco non è ancora stato raggiunto
Siamo di fronte a una bolla o a un nuovo superciclo tecnologico? Tim Safarov, analista azionario presso Gonet & Cie, analizza i segnali del ciclo di investimenti nell’IA e giunge a una conclusione sorprendentemente chiara. L’ascesa di Agentic AI potrebbe portare la domanda di potenza di calcolo a un nuovo livello in termini strutturali.


Bolla o superciclo?
Pochi temi di investimento hanno suscitato tanto entusiasmo, ma anche tanto scetticismo, quanto l’intelligenza artificiale (IA). Negli ultimi mesi, numerosi commentatori hanno nuovamente messo in guardia dal fatto che il mercato mostra i tratti tipici di una bolla. La tempistica della recente mega-IPO di SpaceX, nonché la prospettiva di imminenti quotazioni in borsa di aziende come OpenAI e Anthropic, rafforzano i paragoni con l’era delle dot-com – alla luce del forte rialzo dei titoli legati all’hardware e ai semiconduttori e della crescente concentrazione della performance di borsa su poche società legate all’IA.
La decisione di Alphabet di raccogliere 84,7 miliardi di dollari di capitale proprio – il primo aumento di capitale pubblico dalla quotazione in borsa del 2004 – ha accentuato un’ulteriore preoccupazione: il ciclo di investimenti nell’intelligenza artificiale potrebbe richiedere molto più capitale di quanto finora ipotizzato. L’aumento del numero di azioni in circolazione, unito a maggiori ammortamenti, peserebbe sul rendimento del capitale proprio (ROE), che finora è stato un fattore essenziale per le valutazioni dei cosiddetti «hyperscaler», ovvero i grandi fornitori di servizi cloud. Alcuni strateghi di investimento hanno persino avvertito che, se le tendenze attuali dovessero persistere, il boom dell’IA potrebbe alla fine causare una delle più grandi distruzioni di valore per gli azionisti della storia.
Tuttavia, è difficile negare che l’attuale ecosistema dell’IA, a differenza di molte aziende dell’era delle dotcom, sia già sostenuto da fatturati reali, utili e denaro vero. La straordinaria performance dei titoli del settore dei semiconduttori è stata accompagnata da una forte crescita degli utili, che non ha fatto lievitare in modo significativo le valutazioni basate sulle aspettative di utili futuri. Esiste tuttavia un’altra interpretazione: l’attuale boom dell’IA potrebbe rappresentare le fasi iniziali di un superciclo tecnologico – paragonabile all’elettrificazione dell’economia, all’ascesa di Internet o alla rivoluzione degli smartphone.
Chiari segnali di domanda
La fonte della domanda differisce sostanzialmente dalle precedenti “manie tecnologiche”. I produttori di semiconduttori vendono principalmente agli hyperscaler – alcune delle aziende più grandi e redditizie al mondo. Queste investono somme di capitale senza precedenti nelle infrastrutture di IA, poiché ritengono che la tecnologia generi significativi rendimenti economici. Un forte segnale di domanda è giunto recentemente da aziende come Dell e HPE, che registrano un forte afflusso di ordini per capacità server. È interessante notare che Dell e HPE si rivolgono soprattutto al livello successivo: i neocloud, i fornitori di servizi cloud e le grandi aziende, che tradizionalmente possono investire meno capitale rispetto agli hyperscaler, ma che ora sono anch’esse disposte a spendere di più per potenziare la propria infrastruttura di IA.
In definitiva, la sostenibilità del ciclo di investimenti nell’IA dipende dalla domanda dei clienti finali. Secondo recenti rapporti del Wall Street Journal e della CNBC, il fatturato di Anthropic passerà da 4,8 miliardi di dollari nel primo trimestre del 2026 a 10,9 miliardi di dollari nel secondo trimestre – una crescita di oltre il 120% in un solo trimestre. L’attuale curva di crescita fornisce quindi un forte indizio dell’accelerazione nell’adozione dell’IA. Ciò solleva una domanda fondamentale per gli investitori: i crescenti piani di spesa in conto capitale per l’IA sono un segnale di allarme di surriscaldamento del mercato, oppure una prova del fatto che la domanda di potenza di calcolo è strutturalmente più forte di quanto si pensasse finora?
Dalla GenAI all’Agentic AI: una trasformazione radicale
L’attuale ciclo di investimenti nell’IA potrebbe essere ben lontano dal raggiungere il suo apice, grazie all’ascesa dell’Agentic AI. La differenza rispetto alle precedenti applicazioni di IA è fondamentale: l’IA generativa (GenAI) è per lo più passiva – riceve un input e fornisce una risposta. L’Agentic AI, invece, è attiva. Ricorda le richieste precedenti, conosce le preferenze, opera trasversalmente tra diversi strumenti digitali, pianifica i flussi di lavoro e si adatta alle mutate circostanze. Non è tanto un copilota per un singolo compito, quanto piuttosto un pilota automatico per flussi di lavoro a più fasi.
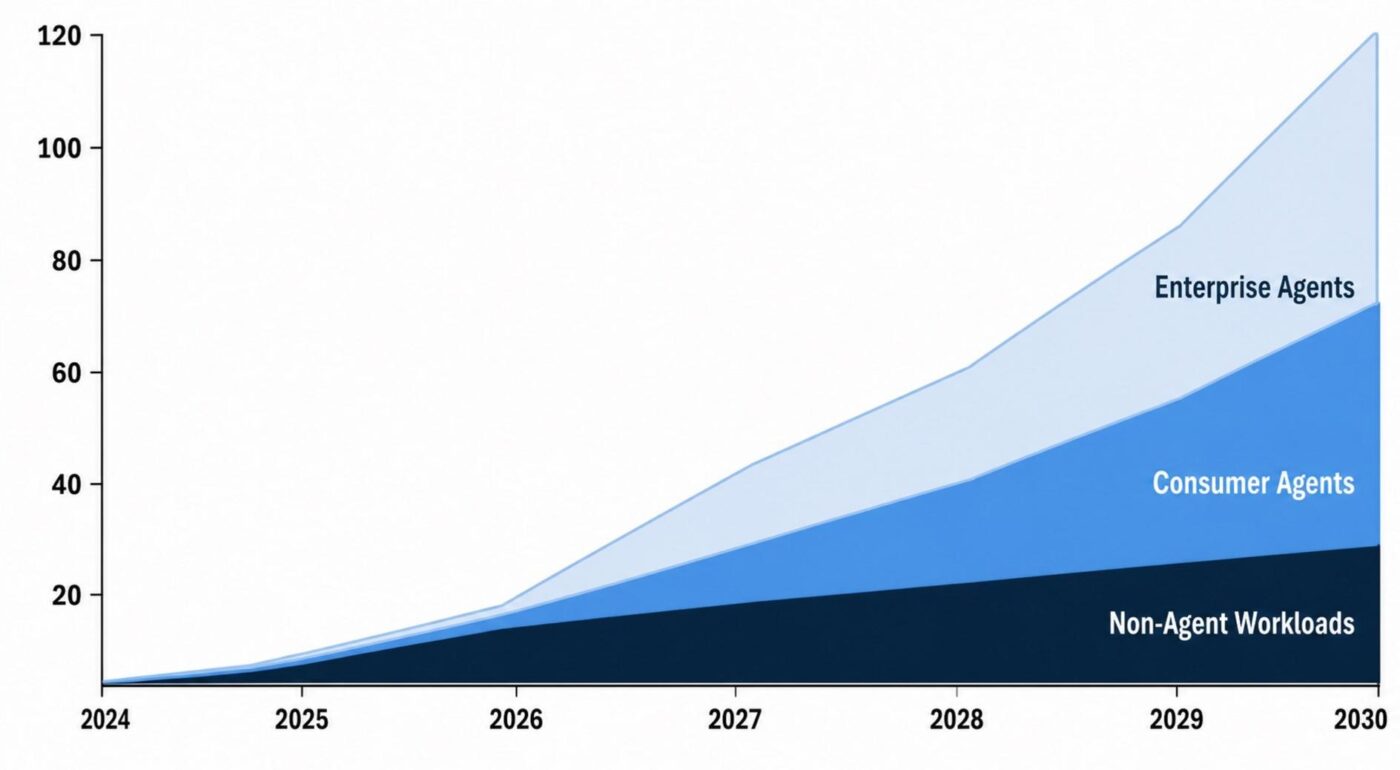
Questa distinzione è fondamentale, poiché i requisiti di calcolo cambiano radicalmente. Secondo Goldman Sachs, l’Agentic AI potrebbe aumentare drasticamente il consumo di token, portandolo entro il 2030 a circa 120 billiardi di token al mese. Un token è l’unità di base dell’informazione elaborata da un modello di IA: una parola, una parte di parola, un segno di punteggiatura o un frammento di codice. Mentre una sessione di chat standard richiede una certa quantità di token, un agente simulato per la prenotazione di viaggi ne richiede dieci volte di più – e un agente di monitoraggio delle e-mail, che interpreta le intenzioni, redige risposte e coordina riunioni, ne richiede addirittura cento volte di più al giorno.
Intensità dei token e agenti aziendali
Sebbene gli agenti consumer abbiano oggi probabilmente una base di utenti più ampia, gli agenti aziendali richiederanno un numero di token significativamente maggiore per singolo utente. Ciò è dovuto al fatto che i flussi di lavoro aziendali richiedono azioni più complesse e precise: monitoraggio delle attività, recupero del contesto, gestione delle eccezioni, convalida dei risultati, aggiornamenti di sistema ed escalation. Gli agenti aziendali devono inoltre elaborare input multimodali: voce, immagini, documenti, attività sullo schermo, dati delle applicazioni, log e dati di sistema strutturati. La differenza fondamentale sta nella precisione: mentre un agente consumer spesso si accontenta di una risposta «sufficientemente buona», un agente aziendale necessita di diverse iterazioni per fornire risultati accurati, verificabili e utilizzabili nei processi aziendali reali.
Il token è ormai diventato anche l’unità di base dell’economia dell’IA. Per le aziende, l’adozione dell’IA non dipende solo dalla produttività, ma anche dalla redditività. Non tutti gli agenti aziendali sono attualmente efficienti in termini di costi: un operatore di call center con automazione vocale in tempo reale può risultare più costoso e complesso rispetto alla manodopera umana esternalizzata. Un agente di programmazione, invece, opera in un flusso di lavoro di grande valore, per lo più basato sul testo, con un ecosistema di strumenti relativamente maturo – il che spiega perché lo sviluppo software abbia finora puntato più rapidamente sugli agenti.
Opportunità e rischi per gli hyperscaler
Per gli hyperscaler il quadro è diverso. La loro redditività dipende dalla differenza tra quanto i clienti pagano per i carichi di lavoro di IA e i costi interni per la loro fornitura. Secondo Goldman Sachs, le principali aziende produttrici di semiconduttori stanno riducendo i costi per token per gli hyperscaler del 60-70% all’anno, mentre i prezzi dei token per i clienti si stanno stabilizzando dopo anni di forti cali. Ciò segna una svolta: le aziende ottengono flussi di lavoro di IA più economici, mentre gli hyperscaler possono trasformare i crescenti volumi di token in margini migliori. Ciò rende più comprensibile l’attuale ciclo di Capex: il Capex per l’IA non dovrebbe essere visto solo come un fattore di costo.
I rischi permangono comunque. I modelli cinesi più economici potrebbero aumentare la pressione sui prezzi esercitata sui principali fornitori di modelli linguistici di grandi dimensioni. La revisione di un contratto legale di 50 pagine potrebbe costare circa 0,11 dollari USA con Claude Sonnet, mentre con DeepSeek R1 meno di 0,02 dollari USA. Con centinaia o migliaia di attività di questo tipo al mese, la differenza di prezzo diventa significativa. Allo stesso tempo, modelli più economici potrebbero favorire una più ampia diffusione della tecnologia, riducendo i costi di molti casi d’uso – il che potrebbe aumentare la domanda di cloud computing e continuare a avvantaggiare gli hyperscaler. L’Agentic AI si evolverà probabilmente verso un’architettura di modelli a più livelli: i modelli più semplici si occuperanno di compiti ripetitivi, mentre quelli più avanzati gestiranno compiti complessi e articolati in più fasi.