KI-Investitionszyklus: Höhepunkt noch nicht erreicht
Stehen wir vor einer Blase oder einem neuen Technologiesuperzyklus? Tim Safarov, Aktienanalyst bei Gonet & Cie, analysiert die Signale des KI-Investitionszyklus – und kommt zu einem überraschend klaren Schluss. Der Aufstieg von Agentic AI könnte die Nachfrage nach Rechenleistung strukturell auf ein neues Niveau heben.


Blase oder Superzyklus?
Nur wenige Investmentthemen haben so viel Begeisterung, aber auch Skepsis ausgelöst wie Künstliche Intelligenz (KI). In den letzten Monaten haben zahlreiche Kommentatoren erneut davor gewarnt, dass der Markt typische Merkmale einer Blase zeigt. Das Timing des jüngsten Mega-IPO von SpaceX sowie die Aussicht auf bevorstehende Börsengänge von Unternehmen wie OpenAI und Anthropic verstärken Vergleiche mit der Dotcom-Ära – angesichts des starken Anstiegs bei Hardware- und Halbleiteraktien und der zunehmenden Konzentration der Börsenperformance auf wenige KI-bezogene Firmen.
Alphabets Entscheidung, 84,7 Milliarden US-Dollar an Eigenkapital aufzunehmen – die erste öffentliche Kapitalerhöhung seit dem Börsengang 2004 – hat eine weitere Sorge verstärkt: Der KI-Investitionszyklus könnte deutlich mehr Kapital erfordern als bisher angenommen. Die steigende Anzahl ausstehender Aktien zusammen mit höheren Abschreibungen würde den Return on Equity (ROE) belasten, der bisher ein wesentlicher Faktor für die Bewertungen der sogenannten Hyperscaler – der grossen Cloud-Anbieter – war. Einige Investmentstrateginnen und -strategen warnten sogar, der KI-Boom könnte, falls die aktuellen Trends anhalten, letztlich eine der grössten Zerstörungen von Aktionärswerten in der Geschichte verursachen.
Dennoch ist schwer zu bestreiten, dass das heutige KI-Ökosystem, anders als viele Unternehmen der Dotcom-Ära, bereits von realen Umsätzen, Gewinnen und echtem Geld getragen wird. Die aussergewöhnliche Performance der Halbleiteraktien wurde von starkem Gewinnwachstum begleitet, das die Bewertungen auf Basis zukünftiger Gewinnerwartungen nicht wesentlich in die Höhe getrieben hat. Es gibt jedoch eine andere Interpretation: Der aktuelle KI-Boom könnte die frühen Phasen eines Technologiesuperzyklus darstellen – vergleichbar mit der Elektrifizierung der Wirtschaft, dem Aufstieg des Internets oder der Smartphone-Revolution.
Starke Nachfragesignale
Die Nachfragequelle unterscheidet sich grundlegend von früheren Technologiemanien. Halbleiterhersteller verkaufen hauptsächlich an Hyperscaler – einige der grössten und profitabelsten Unternehmen weltweit. Diese investieren beispiellose Kapitalmengen in KI-Infrastruktur, weil sie glauben, dass die Technologie bedeutende wirtschaftliche Erträge bringt. Ein starkes Nachfragesignal kam kürzlich von Unternehmen wie Dell und HPE, die einen starken Auftragseingang für Serverkapazitäten verzeichnen. Interessanterweise bedienen Dell und HPE vor allem die nächste Ebene – Neoclouds, Cloud Service Provider und grosse Unternehmen, die traditionell weniger Kapital als Hyperscaler einsetzen können und nun ebenfalls bereit sind, mehr für den Ausbau ihrer eigenen KI-Infrastruktur auszugeben.
Letztlich hängt die Nachhaltigkeit des KI-Investitionszyklus von der Endkundennachfrage ab. Laut aktuellen Berichten von Wall Street Journal und CNBC wird der Umsatz von Anthropic von 4,8 Milliarden US-Dollar im ersten Quartal 2026 auf 10,9 Milliarden US-Dollar im zweiten Quartal steigen – ein Wachstum von über 120 Prozent in nur einem Quartal. Die aktuelle Wachstumskurve liefert damit einen starken Hinweis auf die beschleunigte KI-Adoption. Das wirft für Investierende die zentrale Frage auf: Sind die steigenden KI-Capex-Pläne ein Warnsignal für Überhitzung – oder ein Beleg dafür, dass die Nachfrage nach Rechenleistung strukturell stärker ist als bisher angenommen?
Von GenAI zu Agentic AI: ein grundlegender Wandel
Der aktuelle KI-Investitionszyklus könnte noch lange nicht seinen Höhepunkt erreicht haben – unterstützt durch den Aufstieg von Agentic AI. Der Unterschied zu bisherigen KI-Anwendungen ist grundlegend: Generative KI (GenAI) ist meist passiv – sie nimmt eine Eingabe entgegen und liefert eine Antwort. Agentic AI hingegen ist aktiv. Sie erinnert sich an frühere Anfragen, kennt Präferenzen, arbeitet über digitale Tools hinweg, plant Arbeitsabläufe und passt sich an veränderte Umstände an. Weniger ein Co-Pilot für eine Aufgabe, sondern ein Autopilot für mehrstufige Arbeitsabläufe.
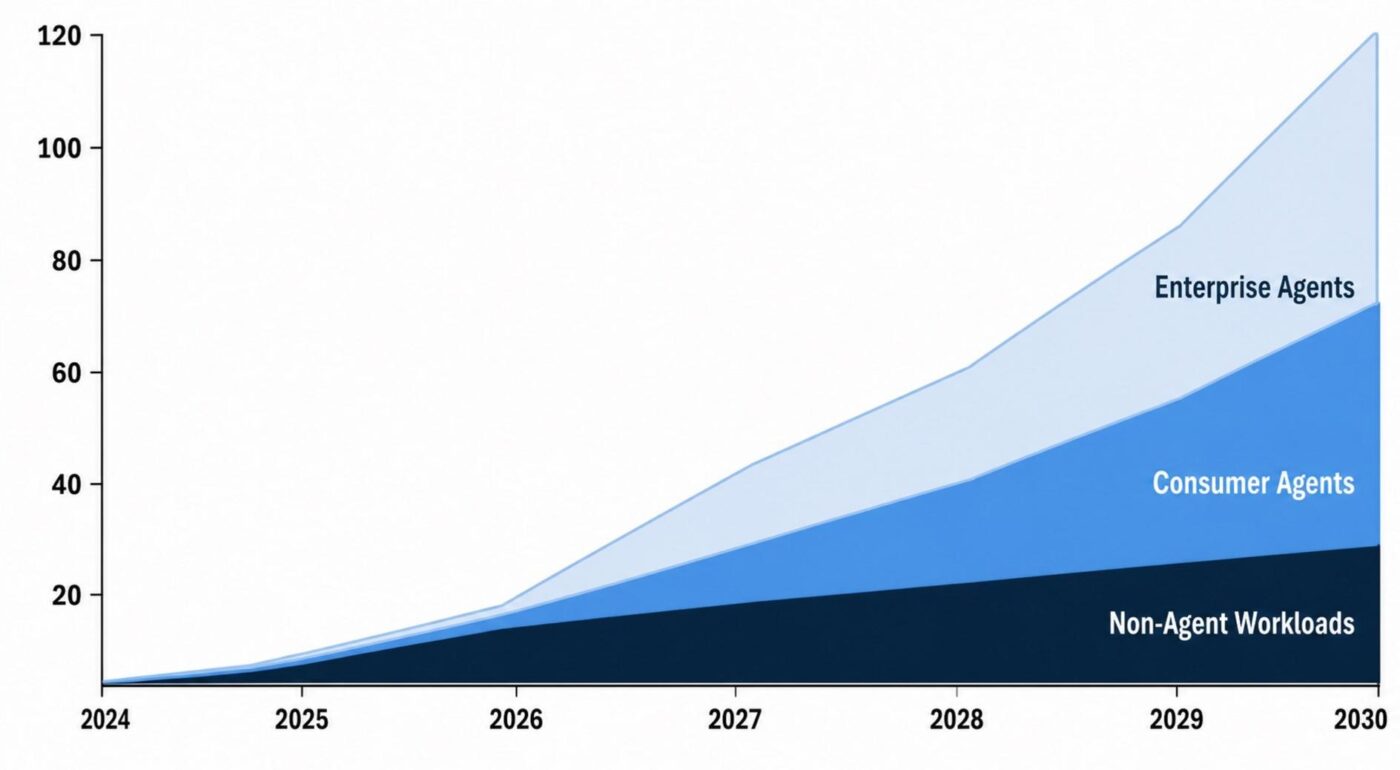
Diese Unterscheidung ist entscheidend, weil sich die Rechenanforderungen grundlegend verändern. Laut Goldman Sachs könnte Agentic AI den Token-Verbrauch dramatisch steigern – bis 2030 auf rund 120 Billiarden Tokens pro Monat. Ein Token ist dabei die Grundeinheit der Information, die ein KI-Modell verarbeitet: ein Wort, ein Wortteil, ein Satzzeichen oder ein Code-Schnipsel. Während eine Standard-Chat-Sitzung eine bestimmte Menge Tokens benötigt, erfordert ein simulierter Reisebuchungsagent zehnmal mehr – und ein E-Mail-Monitor-Agent, der Absichten interpretiert, Antworten entwirft und Meetings koordiniert, sogar hundertmal mehr pro Tag.
Token-Intensität und Unternehmensagenten
Obwohl Konsumentenagenten heute wahrscheinlich eine grössere Nutzerbasis haben, werden Unternehmensagenten pro Nutzer deutlich tokenintensiver sein. Das liegt daran, dass Unternehmens-Workflows komplexere und präzisere Aktionen erfordern: Aufgabenüberwachung, Kontextabruf, Ausnahmebehandlung, Ergebnisvalidierung, Systemupdates und Eskalationen. Unternehmensagenten müssen zudem multimodale Eingaben verarbeiten – Sprache, Bilder, Dokumente, Bildschirmaktivitäten, Anwendungsdaten, Logs und strukturierte Systemdaten. Der entscheidende Unterschied liegt in der Genauigkeit: Während ein Konsumentenagent oft mit einer «gut genug»-Antwort zufrieden ist, braucht ein Unternehmensagent mehrere Iterationen, um genaue, prüfbare und in echten Geschäftsprozessen nutzbare Ergebnisse zu liefern.
Das Token ist inzwischen auch die Grundeinheit der KI-Wirtschaft geworden. Für Unternehmen hängt die KI-Adoption nicht nur von Produktivität ab, sondern auch von Wirtschaftlichkeit. Nicht alle Unternehmensagenten sind derzeit kosteneffizient: Ein Callcenter-Agent mit Echtzeit-Sprachautomatisierung kann teurer und komplexer sein als ausgelagerte menschliche Arbeitskraft. Ein Coding-Agent hingegen arbeitet in einem wertvollen, meist textbasierten Workflow mit einem vergleichsweise ausgereiften Tool-Ökosystem – was erklärt, warum Softwareentwicklung bisher schneller auf Agenten gesetzt hat.
Chancen und Risiken für Hyperscaler
Für die Hyperscaler sieht die Rechnung anders aus. Ihre Profitabilität hängt von der Differenz zwischen dem, was Kundschaft für KI-Workloads zahlt, und den internen Kosten für deren Bereitstellung ab. Laut Goldman Sachs senken führende Halbleiterfirmen die Kosten pro Token für Hyperscaler jährlich um 60 bis 70 Prozent, während die Kundentokenpreise sich nach Jahren starker Rückgänge stabilisieren. Dadurch entsteht ein Wendepunkt: Unternehmen erhalten wirtschaftlichere KI-Workflows, während Hyperscaler steigende Tokenmengen in bessere Margen umwandeln können. Das macht den aktuellen Capex-Zyklus nachvollziehbarer – KI-Capex sollte nicht nur als Kostenfaktor gesehen werden.
Risiken bleiben dennoch bestehen. Günstigere chinesische Modelle könnten den Preisdruck auf führende Anbieter grosser Sprachmodelle erhöhen. Das Prüfen eines 50-seitigen Rechtsvertrags könnte mit Claude Sonnet etwa 0,11 US-Dollar kosten, mit DeepSeek R1 weniger als 0,02 US-Dollar. Bei Hunderten oder Tausenden solcher Aufgaben pro Monat wird der Preisunterschied relevant. Gleichzeitig könnten günstigere Modelle die breitere Technologieakzeptanz fördern, indem sie die Kosten vieler Anwendungsfälle reduzieren – was den Bedarf an Cloud-Computing erhöhen und weiterhin den Hyperscalern zugutekommen könnte. Agentic AI wird sich wahrscheinlich zu einer gestuften Modellarchitektur entwickeln: Einfachere Modelle übernehmen repetitive Aufgaben, während die fortschrittlichsten Modelle komplexe, mehrstufige Aufgaben bearbeiten.