Erneuerbare Energien als geopolitischer Schutzschild
Wenn die Energiepreise steigen, macht sich das weit über die Zapfsäule hinaus bemerkbar. In vielen Ländern belasten höhere Energiepreise die gesamte Wirtschaft, von der Handelsbilanz über die Inflation bis hin zu den Staatshaushalten. Deshalb sind erneuerbare Energien – und in einigen Ländern auch Kernenergie – zunehmend mehr als nur ein Klimathema.


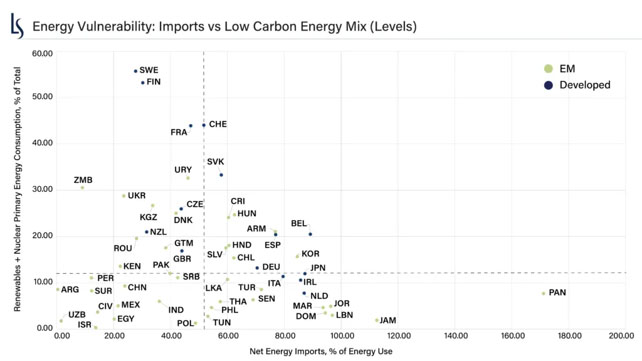
In einer aktuellen Analyse des investierbaren Universums von Loomis Sayles (eine Tochtergesellschaft von Natixis IM) wurde festgestellt, dass 56 von 90 staatlichen Emittenten Nettoimporteure von Energie sind. Sie sind also auf andere Länder angewiesen, um den Brennstoff zu beziehen, der die Lichter am Leuchten und die Fabriken am Laufen hält. Je stärker diese Länder von Importen abhängig sind, desto anfälliger sind sie, wenn geopolitische Spannungen oder Lieferunterbrechungen die globalen Öl- und Gasmärkte erschüttern.
Energiesicherheit
Steigen die Öl- oder Gaspreise, erhöhen sich in der Regel auch die Importrechnungen. Dies kann die Handelsdefizite ausweiten, die Inflation antreiben und den Druck auf Regierungen erhöhen, Haushalte und Unternehmen zu subventionieren. Mit der Zeit können diese Belastungen das wirtschaftliche Gesamtbild verschlechtern, auf das Investoren achten – insbesondere in Ländern mit begrenztem fiskalischem Spielraum.
Erneuerbare Energien und Kernenergie können hier wie ein Stossdämpfer wirken. Wenn ein grösserer Teil der Energieversorgung eines Landes aus heimischen Quellen wie Solar-, Wind-, Wasser- oder Geothermie Energie beziehungsweise Kernkraft stammt, benötigt es in der Regel weniger importierte Barrel Öl oder Gaslieferungen, um die Wirtschaft am Laufen zu halten. Das macht ein Land nicht immun gegen globale Energieschwankungen, kann aber die Auswirkungen abfedern.
So verbessern sich die wirtschaftlichen Rahmenbedingungen für erneuerbare Energien. Erstens sind erneuerbare Energien vielerorts wettbewerbsfähiger geworden. Zweitens können Solar- und Onshore-Windprojekte häufig schneller realisiert werden als traditionelle fossile Energieprojekte. Drittens verringert die Stromproduktion im eigenen Land die logistischen und geopolitischen Risiken, die mit der Abhängigkeit von globalen Brennstofflieferketten verbunden sind.
Welche Länder günstig positioniert sind – und weshalb
In diesem Rahmen stechen jene Länder positiv hervor, die eine geringere Abhängigkeit von Energieimporten mit einem hohen und wachsenden Anteil sauberer Energien verbinden. Teile Lateinamerikas – ohne die Karibik – schneiden gut ab, insbesondere Chile, Costa Rica und Uruguay, da sie bereits über bedeutende erneuerbare Energiepuffer verfügen. Auch einige Frontier Markets sind gut positioniert. Dazu zählen Kirgisistan und Sambia, wo saubere Energien einen beträchtlichen Anteil am Primärenergieverbrauch ausmachen und die Nettoimportabhängigkeit vergleichsweise geringer ist.
Auch Europa verfügt über viele der langfristig richtigen Voraussetzungen. Erneuerbare Energien wurden rasch ausgebaut, und mehrere Länder decken einen grossen Teil ihres Energiebedarfs aus erneuerbaren und nuklearen Quellen. Der Haken liegt jedoch im Timing. Kurzfristig kann Europas Abhängigkeit von importiertem Flüssigerdgas weiterhin für Störungen sorgen, wenn das Angebot knapp ist. Sollte der Energiestress anhalten, könnten Länder wie Frankreich und die skandinavischen Staaten, die bereits mehr als die Hälfte ihres Primärenergiebedarfs aus erneuerbaren und nuklearen Quellen decken, früher von diesen Vorteilen profitieren.
Schwachstellen
Am anderen Ende des Spektrums stehen grosse Nettoenergieimporteure mit geringer Durchdringung sauberer Energien. Dort kann ein Brennstoffschock rasch in Form höherer Inflation, schwächerer Handelsbilanzen und belasteter Staatsfinanzen sichtbar werden. Eine Analyse identifiziert Teile der Region Asien-Pazifik, die Karibik sowie die nicht zum Golf gehörenden Länder des Nahen Ostens und Nordafrikas als stärker exponiert. Das Risiko ist besonders hoch, wenn saubere Energien im Zeitverlauf kaum wachsen, weil das jeweilige Land dann an dasselbe volatile Importmuster gebunden bleibt.
Sollten die aktuellen Trends anhalten, dürften die grössten strukturellen Verbesserungen in den Schwellenländern zu beobachten sein, wo der Ausbau erneuerbarer Energien am schnellsten voranschreitet – allerdings von einer niedrigen Ausgangsbasis aus.
Wie viel Energie benötigt eine Volkswirtschaft?
Ein häufig übersehener Faktor ist die Energieintensität. Sie misst, wie viel Energie erforderlich ist, um eine Einheit Wirtschaftsleistung zu erzeugen. Zwei Länder können denselben Anteil ihrer Energie importieren. Das effizientere Land ist gegenüber Preisschocks jedoch in der Regel weniger anfällig, weil es schlicht weniger Brennstoff benötigt, um das BIP-Wachstum aufrechtzuerhalten. Weltweit hat sich die Energieintensität seit 2019 verbessert, auch wenn schnell wachsende Schwellenländer Ausnahmen darstellen können.
Mit Blick nach vorn ist weiterer Fortschritt nicht garantiert. Deshalb ist es hilfreich, drei Faktoren gemeinsam zu beobachten: wie viel Energie ein Land importiert, wie schnell saubere Energien wachsen und wie effizient die Volkswirtschaft Energie nutzt.
Fazit
Energie mag politisch sein – sie muss aber nicht zwangsläufig destabilisierend wirken. Länder, die verlässliche, heimische saubere Energien ausbauen, schaffen faktisch einen Puffer zwischen ihrer Wirtschaft und dem nächsten Öl- oder Gasschock. Für Investoren kann dies sehr konkrete Auswirkungen haben: stabilere Inflation, weniger fiskalische Notmassnahmen und potenziell eine höhere Widerstandsfähigkeit.
Autor:
Alex Schober ist Sustainability Analyst bei Loomis Sayles.